HOME BUYING GUIDE
初めてのマイホーム購入
失敗しないための時系列ガイド
家族の理想を、ひとつずつ形に。
「何から始めればいい?」「住宅ローンはいつ申し込む?」
初めての家探しで迷いやすいポイントを、資金計画から鍵を受け取る日まで、6つのステップに分けてご紹介します。
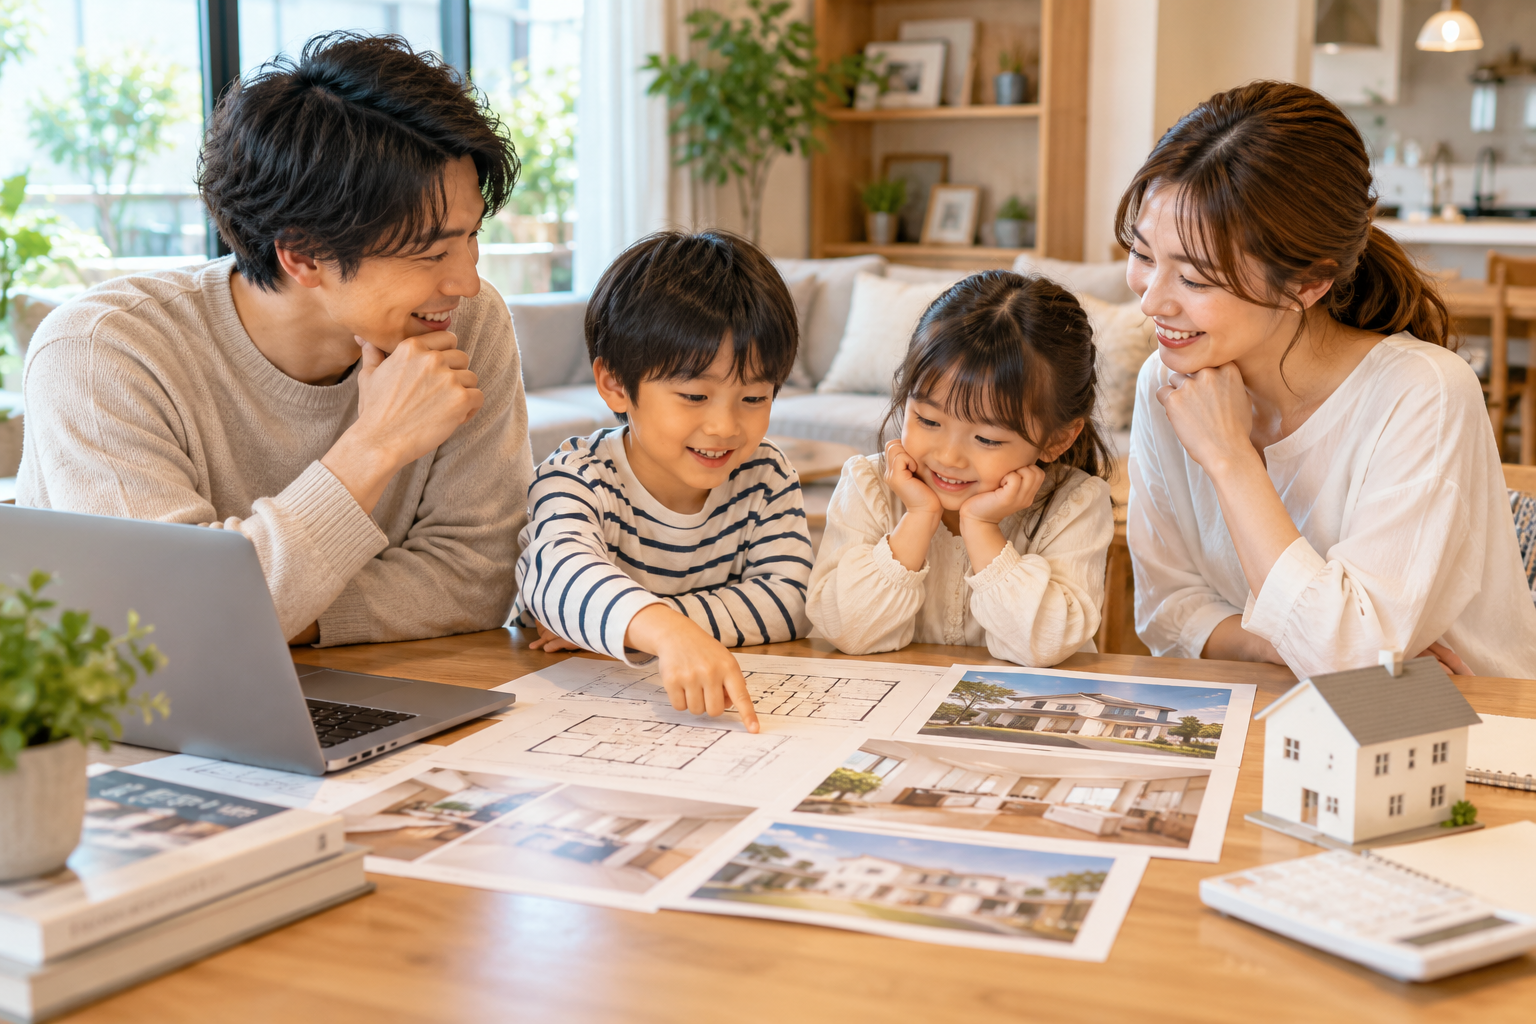
マイホーム購入は「順番」を知るだけで、ぐっと安心できる
気に入った物件を見つけてから慌てないために、まずは全体の流れを確認しましょう。いつ何を決めるのかがわかると、予算や必要書類の準備も進めやすくなります。
この記事は、完成済みの新築住宅や中古住宅を購入する場合の一般的な流れです。物件や金融機関によって手順・必要書類・期間は異なります。注文住宅では、土地探しや建築の打ち合わせなどが加わります。
準備・資金計画
「どんな暮らし」と「無理なく払える金額」を整理する
家探しを始める前に、家族の希望条件と予算を整理しましょう。条件は「絶対に譲れない」「できれば叶えたい」「調整できる」の3段階に分けると、物件選びの軸がぶれにくくなります。
家族で話しておきたい希望条件
- 希望するエリア・沿線、駅までの距離
- 戸建てかマンションか、新築か中古か
- 必要な部屋数・広さ、収納、駐車場の台数
- 学区や保育園・幼稚園との距離
- 入居したい時期、通勤や在宅勤務のしやすさ
物件価格だけで予算を決めない
購入時の諸費用に加え、引っ越しや家具・家電の費用も含めて計画します。毎月の住宅費はローン返済だけでなく、税金や修繕への備え、マンションの場合は管理費・修繕積立金なども考えておきましょう。
子育て世代のポイント
今の暮らしだけでなく、5年後・10年後もイメージしましょう。教育費や子どもの個室、車の買い替えなどを見込み、生活のための貯蓄も残しておくと安心です。
物件探し・内見
写真や間取りではわからない暮らしやすさを現地で確認する
条件と予算が整理できたら、不動産情報サイトや不動産会社への相談を通じて候補を探します。気になる物件は内見し、室内と周辺環境を確かめましょう。
内見で確認したいポイント
- 日当たり・風通し、騒音、隣の建物との距離
- 収納量、家具を置いたときの動線
- 中古住宅では設備の状態や修繕履歴
- 周辺道路の交通量、通勤・通学の実際のルート
- スーパー、病院、公園など生活施設
- ハザードマップなどで確認できる災害リスク
購入の意思が固まったら、購入申込書などで価格や引き渡し時期の希望を伝え、売主と条件を調整します。購入の申し込みと売買契約は別の手続きです。
子育て世代のポイント
できれば、平日朝や夕方など生活する時間帯の周辺環境も確認しましょう。学校までの道は、距離だけでなく歩道や交差点の安全性も見ておくと安心です。
住宅ローンの事前審査
契約前に、融資を受けられる見込みを確認する
住宅ローンを利用する場合は、物件や借入希望額の情報をもとに事前審査を申し込みます。家探しの早い段階で金融機関に相談する進め方もあります。
審査では収入、勤務状況、既存の借り入れなどが確認されます。事前審査の承認は、本審査の承認や融資実行を保証するものではありません。
申し込み前に整理しておきたいこと
- 本人確認書類や収入を確認できる書類
- 自動車ローン・カードローンなどの借入残高
- クレジットカードの分割・リボ払いなどの支払い状況
- 希望する返済期間や毎月の返済額
「借りられる」と「返せる」は別に考える
教育費や生活費、将来の貯蓄を含めて返済計画を立てましょう。金融機関は金利だけでなく、手数料、団体信用生命保険、返済条件も比較することが大切です。
売買契約の締結
大切な条件を理解してから、正式な購入契約へ進む
売主と条件がまとまったら、契約前に宅地建物取引士から重要事項説明を受けます。物件や取引条件について、不明な点はその場で質問し、理解してから契約しましょう。
特に確認したい項目
- 契約金額、支払時期、手付金の額と支払方法
- 引き渡し予定日、引き継ぐ設備の内容
- 住宅ローン特約の対象となる融資や期限、解除の手続き
- 契約解除の条件、違約金などの取り扱い
- 物件の状態や契約不適合責任に関する取り決め
手付金と住宅ローン特約は丁寧に確認
手付金は、支払いの時期や契約解除時の扱いを確認して準備します。融資が受けられなかったときの対応は、住宅ローン特約の内容や期限によって異なるため、契約前に確認しましょう。
家族で共有しておきたいこと
支払いスケジュールと引き渡し予定日は、家族で共有しましょう。転園・転校や現在の住まいの退去準備も、日程を確認して進めます。
住宅ローンの本審査・契約
正式な審査を受け、金融機関とローン契約を結ぶ
売買契約後は、必要書類をそろえて住宅ローンの本審査を申し込みます。金融機関からの案内に沿って、収入の証明や売買契約書などを準備しましょう。
承認後は借入額、金利、返済方法などを確認し、住宅ローン契約を結びます。融資の実行日と物件の決済日が合うように、金融機関と不動産会社で日程を調整します。
審査中に状況が変わるときは相談を
新たな借り入れや転職などは審査に影響する場合があります。車のローンを組む予定などがあるときは、先に金融機関へ相談しましょう。住宅ローン特約などの期限も忘れずに確認します。
決済・お引き渡し
残代金を支払い、マイホームの鍵を受け取る
決済では、住宅ローンの融資実行などに合わせて残代金と諸費用を支払い、所有権移転や抵当権設定の登記手続きを進めます。引き渡しの条件が整うと、鍵を受け取ります。
決済前に準備したいこと
- 残代金、登記費用、ローン関連費用などの最終明細
- 本人確認書類など、当日に必要な持ち物
- 建物・設備の最終確認、鍵や説明書の受け取り方法
- 火災保険などの補償開始日
- 電気・ガス・水道・インターネットの手続き
引き渡し日と引っ越し日は、別々に考える
鍵を受け取る日が、そのまま引っ越し日になるとは限りません。清掃や工事、家具の搬入も見込み、余裕のある日程を組みましょう。
「物件価格以外のお金」も準備しよう
必要な費用や支払時期は、物件・契約・金融機関によって異なります。見積もりを確認し、いつ、いくら必要なのかを整理しておきましょう。
HOME BUYING CHECKLIST
購入前の最終チェック
- 家族の希望条件に優先順位をつけた
- 毎月の住宅費を無理なく払えるか考えた
- 諸費用と入居後の費用を含めて予算を立てた
- 通学路や周辺環境、災害リスクを確認した
- 住宅ローンの条件と手続きの期限を確認した
- 重要事項説明と売買契約の内容を理解した
- 決済に必要なお金と書類を確認した
- 引っ越し・家具・ライフラインの準備を進めた
マイホーム購入は、ひとつずつ順番に。
最初からすべてを決める必要はありません。希望条件と予算を整理し、候補の物件を見て、ローンや契約の準備を進める。一つひとつ確かめれば、落ち着いて家探しに向き合えます。
家そのものだけでなく、そこで家族がどんな毎日を過ごすかも想像してみましょう。教育費や生活費、将来の変化まで含めて、無理なく続けられる住まいを選ぶことが大切です。
CONSULTATION
「何から始めればいい?」
そんな段階から、ご相談ください。
予算の考え方やエリア選びなど、まだ具体的に決まっていなくても大丈夫です。ご家族に合ったマイホーム購入の進め方を、一緒に整理していきましょう。
マイホーム購入について相談する →